 Paiement en ligne
Accepter le virement : bonne ou mauvaise idée ?
Le virement ne coûte presque rien à recevoir, mais il ralentit toute la commande. Quand ce moyen de paiement rend service, et quand il freine la boutique.
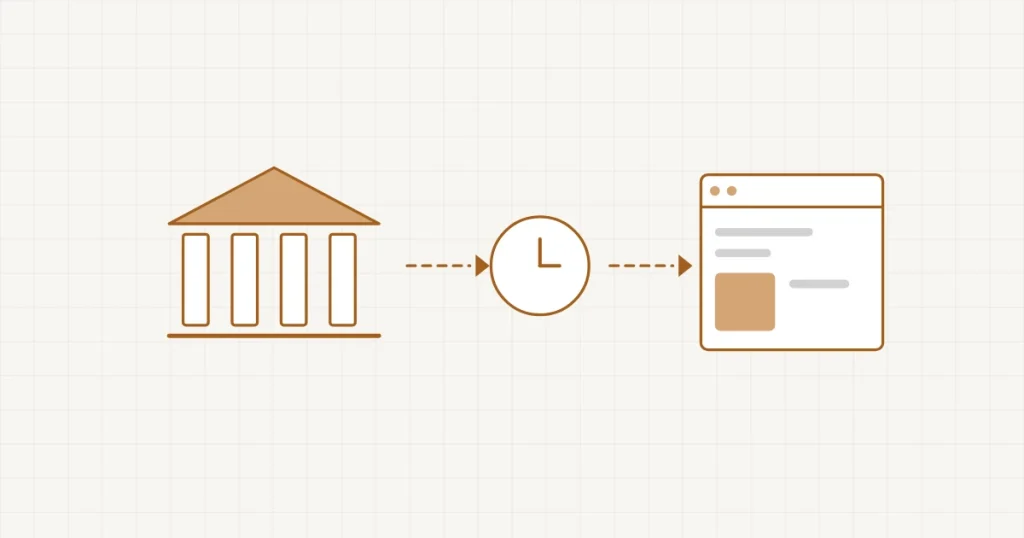
Le virement bancaire a un avantage que la carte n’a pas : il ne coûte presque rien au commerçant, aucun prestataire de paiement à rémunérer sur la transaction. Il a aussi un défaut que peu de boutiques mesurent avant de l’activer : il ralentit tout, de la commande jusqu’à l’expédition.
Ce qui rend le virement lent
Contrairement à une carte, un virement n’est jamais confirmé instantanément à la boutique. Le client doit se rendre sur son espace bancaire, saisir les coordonnées communiquées, valider, puis attendre que la banque traite l’opération, parfois le jour même, parfois le lendemain. La boutique, elle, ne sait rien tant que la somme n’est pas arrivée sur le compte, ou tant que le commerçant n’a pas vérifié à la main.
Ce que cela implique en pratique
- une commande qui reste au statut en attente de paiement plus longtemps qu’avec une carte
- une vérification manuelle presque toujours nécessaire, en rapprochant le libellé du virement et la commande
- un risque d’erreur si plusieurs clients oublient d’indiquer leur numéro de commande en référence
- un client qui peut se décourager pendant l’attente et abandonner l’achat
Ce dernier point pèse lourd sur une boutique grand public : le virement convient bien à un montant élevé, une commande entre professionnels, ou une clientèle habituée à ce mode de paiement, beaucoup moins à un achat impulsif d’un particulier.
Le virement pose aussi une question de preuve : contrairement à une carte, rien ne garantit automatiquement que la somme reçue correspond exactement à la commande passée, ni que le client n’a pas modifié le montant par erreur. Un contrôle attentif du libellé et du montant, avant toute expédition, évite d’envoyer un produit sur la base d’un virement incomplet ou mal identifié.
Le virement ne coûte rien à recevoir, mais il coûte du temps à traiter, et le temps a aussi un prix.
Comment le proposer sans ralentir la boutique
S’il a sa place, c’est en complément de la carte, jamais en solution unique, avec un rappel automatique des coordonnées et de la référence à indiquer, et une consigne claire à celui qui suit les commandes pour vérifier les virements reçus chaque jour ouvré. Certaines boutiques choisissent aussi d’afficher un délai de traitement clair pour ce mode de paiement, afin que le client ne s’inquiète pas de ne rien voir bouger le jour même.
J’active ce mode de paiement seulement quand il correspond vraiment à la clientèle du site, avec un suivi organisé, pour que les paiements de votre boutique n’attendent pas plus longtemps que nécessaire.
Sur le même sujet : Quand l’argent arrive‑t‑il sur votre compte ? · Relancer un client dont le paiement a échoué
Pour aller plus loin
À lire ensuite
Cette question vous concerne ?
Décrivez‑moi votre situation en deux lignes. Je vous donne mon avis, sans engagement.
Réponse sous 24 h · Premier échange offert