 Paiement en ligne
3D Secure : pourquoi le client doit valider
3D Secure ajoute une étape de vérification au paiement par carte. Ce qu’elle impose, et pourquoi elle protège aussi le commerçant en cas de fraude.
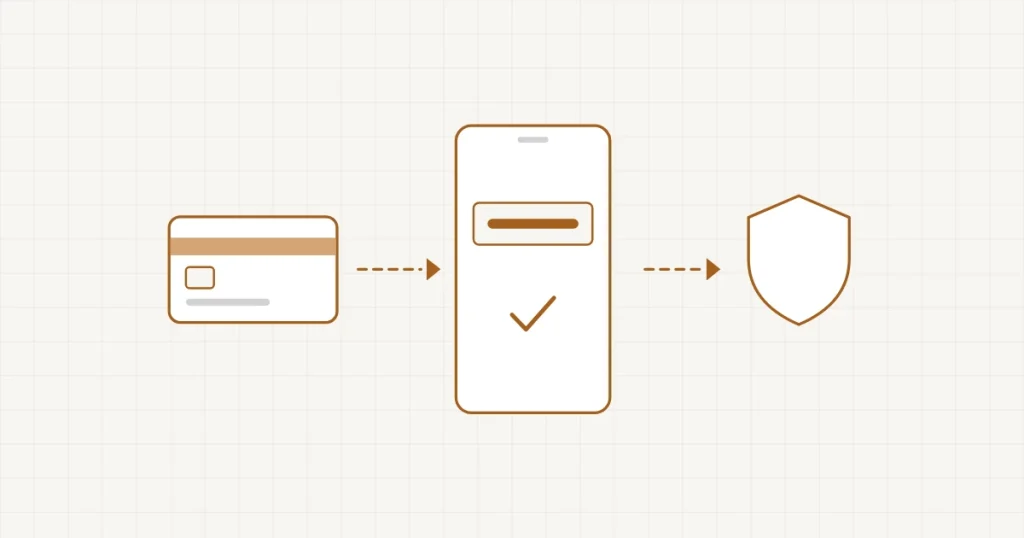
Au moment de payer, votre client tape son numéro de carte, puis un écran de sa banque lui demande de confirmer l’opération : un code reçu par SMS, une validation dans son application bancaire, parfois une empreinte digitale. Cette étape s’appelle 3D Secure. Beaucoup de commerçants la vivent comme un frein à la vente. Elle protège pourtant autant le client que vous, et la comprendre permet de la présenter sereinement plutôt que de la craindre.
Une obligation, pas une option
Depuis plusieurs années, la réglementation européenne sur les services de paiement impose ce que l’on appelle l’authentification forte pour la majorité des paiements par carte réalisés en ligne. Concrètement, il ne suffit plus de connaître le numéro d’une carte pour payer avec : il faut aussi prouver, par un second moyen propre au titulaire, que c’est bien lui qui règle l’achat. Votre prestataire de paiement déclenche cette vérification automatiquement, selon des règles qu’il applique lui‑même.
Certains paiements y échappent, par exemple les très petits montants répétés ou certains abonnements déjà autorisés une première fois par le client. Mais pour la grande majorité des achats réalisés sur une boutique, l’étape s’affiche.
Ce que ça change en cas de fraude
Quand un paiement a été authentifié par 3D Secure, la responsabilité en cas de fraude se déplace en général vers la banque qui a validé le client, et non plus vers vous. C’est ce que l’on appelle le transfert de responsabilité. Sans cette validation, c’est presque toujours le commerçant qui supporte la perte si la carte s’avère volée.
Pour vous, cela veut aussi dire garder une trace de cette validation : c’est souvent la première pièce que l’on vous demandera si un client conteste un jour la transaction.
Un paiement validé par 3D Secure n’est pas seulement plus sûr, il est aussi mieux défendu si le client le conteste ensuite.
Ce qu’il faut vérifier sur votre boutique
- Que votre PayPal ou sa banque : quelle solution de paiement ? »>solution de paiement déclenche bien 3D Secure pour vos clients européens, sans que vous ayez à y penser à chaque commande.
- Que le client comprenne ce qu’on lui demande, sans perdre confiance dans votre site au moment le plus sensible de sa visite.
- Que le message affiché en cas d’échec explique clairement au client comment réessayer, plutôt que de le laisser sans solution.
- Que vos statistiques de vente distinguent les paniers abandonnés à cette étape des vrais refus prononcés par la banque.
Je configure cette étape avec chaque commerçant qui met en place le paiement en ligne de sa boutique, en vérifiant qu’elle se déclenche correctement, qu’elle n’effraie pas inutilement les acheteurs de confiance, et qu’elle laisse bien une trace exploitable en cas de besoin ultérieur.
Sur le même sujet : Vendre un abonnement : le paiement récurrent expliqué · Un client paie dans une autre devise : ce que ça coûte
Pour aller plus loin
À lire ensuite
Cette question vous concerne ?
Décrivez‑moi votre situation en deux lignes. Je vous donne mon avis, sans engagement.
Réponse sous 24 h · Premier échange offert