 Automatisation et IA
Comment automatiser sa comptabilité sans se mettre en faute ?
Ce qui peut être automatisé sans risque, ce qui ne doit jamais l’être, et le contrôle mensuel qui révèle les écarts avant le comptable.
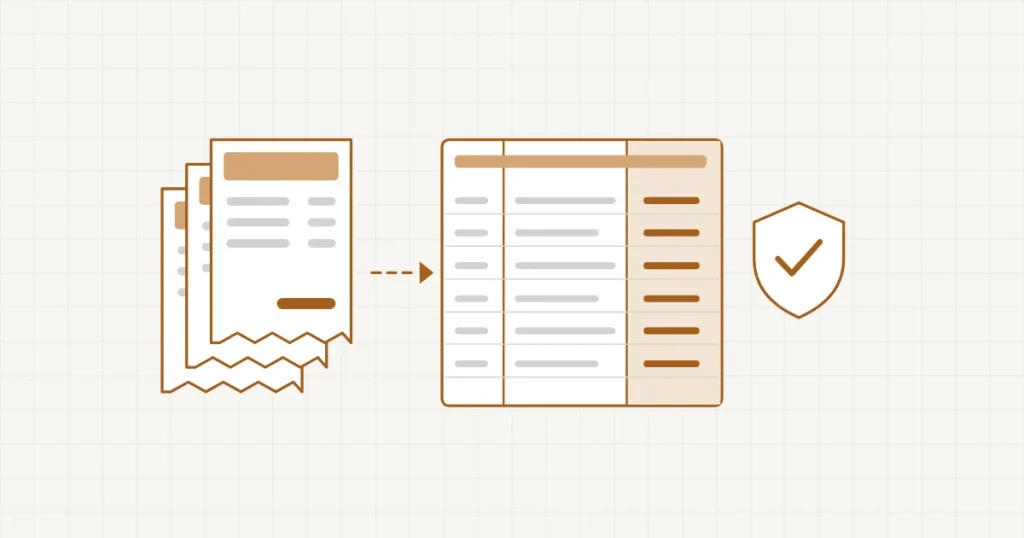
C’est l’un des domaines où l’automatiser dans mon activité ? »>automatisation fait gagner le plus de temps, et où une erreur coûte le plus cher. La frontière entre les deux est nette, à condition de l’avoir tracée.
Ce qui s’automatise sans risque
- La collecte : récupérer les factures d’achat dans les boîtes aux lettres et les ranger.
- Le rapprochement bancaire : associer chaque ligne du relevé à une facture, en signalant ce qui ne correspond à rien.
- L’export périodique vers votre comptable, dans le format qu’il attend.
- L’archivage, avec la durée de conservation légale respectée sans y penser.
- Les relances d’impayés, selon un calendrier fixé à l’avance.
Ces cinq postes représentent l’essentiel du temps passé, et aucun ne comporte de décision comptable.
Automatiser la collecte et le classement, oui. Automatiser une qualification comptable, jamais.
Ce qui ne doit jamais être automatisé
L’affectation d’une dépense à une catégorie, dès qu’elle comporte une part d’appréciation. Un repas, un déplacement, un achat à usage mixte : ce sont des décisions, pas des règles.
Et le calcul de la taxe. Un taux dépend du produit, du pays du client et parfois de son statut. Une machine qui a raison neuf fois sur dix produit une erreur récurrente qui se découvre sur trois années d’un coup.
Le point qui piège tout le monde
La distinction entre ce qui est facturé et ce qui est encaissé. Selon votre régime, ce n’est pas la même chose que l’on déclare, et une automatisation qui se trompe de source produit une déclaration fausse tous les mois.
Établissez avec votre comptable laquelle des deux fait foi, puis vérifiez que l’outil lit bien celle‑là. C’est une question de cinq minutes qui évite un redressement.
Le contrôle mensuel
Une comparaison, une fois par mois, entre le total encaissé sur le compte et le total des ventes enregistrées. Les deux doivent se rejoindre à quelques centimes près.
Un écart qui se creuse signale un problème avant votre comptable : commandes payées sans facture, remboursements non enregistrés, ou synchronisation arrêtée sans que rien ne l’annonce.
Et la facturation électronique obligatoire ?
Elle arrive par étapes. À partir de septembre 2026, toutes les entreprises devront pouvoir recevoir une facture électronique, quelle que soit leur taille, l’obligation d’en émettre suivant selon un calendrier échelonné.
La question à poser dès maintenant à votre éditeur : annonce‑t‑il une compatibilité, et à quelle échéance. Si la réponse n’est pas claire, c’est maintenant qu’il faut le savoir.
Sur le même sujet : Mes relances partent en double · Combien coûte une automatisation ?
Pour aller plus loin
À lire ensuite Automatisation et IA  Automatisation et IA
 Automatisation et IAComment relier son site à un tableur ?
2 min de lectureCette question vous concerne ?
Décrivez‑moi votre situation en deux lignes. Je vous donne mon avis, sans engagement.
Réponse sous 24 h · Premier échange offert